


一枚板カウンターの減価償却|資産区分の考え方
2026.10.26
店舗に一枚板を導入するとき、必ず出てくるのが会計・税務の扱いです。
「これは何年で償却するのか」「経費で落とせるのか」。オーナーの方からも、設計者を通じても、よくご質問をいただきます。
この記事では、熊本で九州各地の銘木を扱う木六竹八が、論点の整理をします。
最初に明確にお伝えします。弊社は木材の販売業者であり、税務の専門家ではありません。以下は一般的な考え方の枠組みにすぎず、具体的な判断は必ず税理士等の専門家にご確認ください。税務の取扱いは、設置形態・金額・事業者の状況によって変わります。
まず、どの資産区分に当たるかが論点になる
減価償却の年数(耐用年数)は、資産の区分によって変わります。一枚板カウンターの場合、主に次のどちらかが論点になります。
器具及び備品として扱う場合
独立して設置され、取り外して移動できる性格が強い場合。
一般に、家具類は「器具及び備品」のうち「家具、電気機器、ガス機器及び家庭用品」に分類され、主として金属製のものとそれ以外で耐用年数が分かれるとされています。
建物附属設備・建物として扱う場合
建築物と一体に造作され、取り外せない性格が強い場合。
造作工事として建物に組み込まれたものは、建物または建物附属設備として扱われることがあります。この場合、耐用年数の考え方が変わります。
「取り外せるか」が実質的な分かれ目
税務上の判断は、実態で行われます。
| 設置形態 | 器具備品としての性格 |
|---|---|
| 脚で自立し、動かせる | 強い |
| 床に軽く固定しているだけ | 比較的強い |
| 壁・下地と一体に造作されている | 弱い(建物側の扱いになりうる) |
興味深いことに、この判断軸は、建築基準法の内装制限における「可動家具か、建築物の一部か」という論点と、実質的に近いものがあります。
「独立した家具として設計する」ことが、法規と税務の両面で有利に働く場合があるということです。ただし、これは一般論であり、個別の判断は専門家にご確認ください。
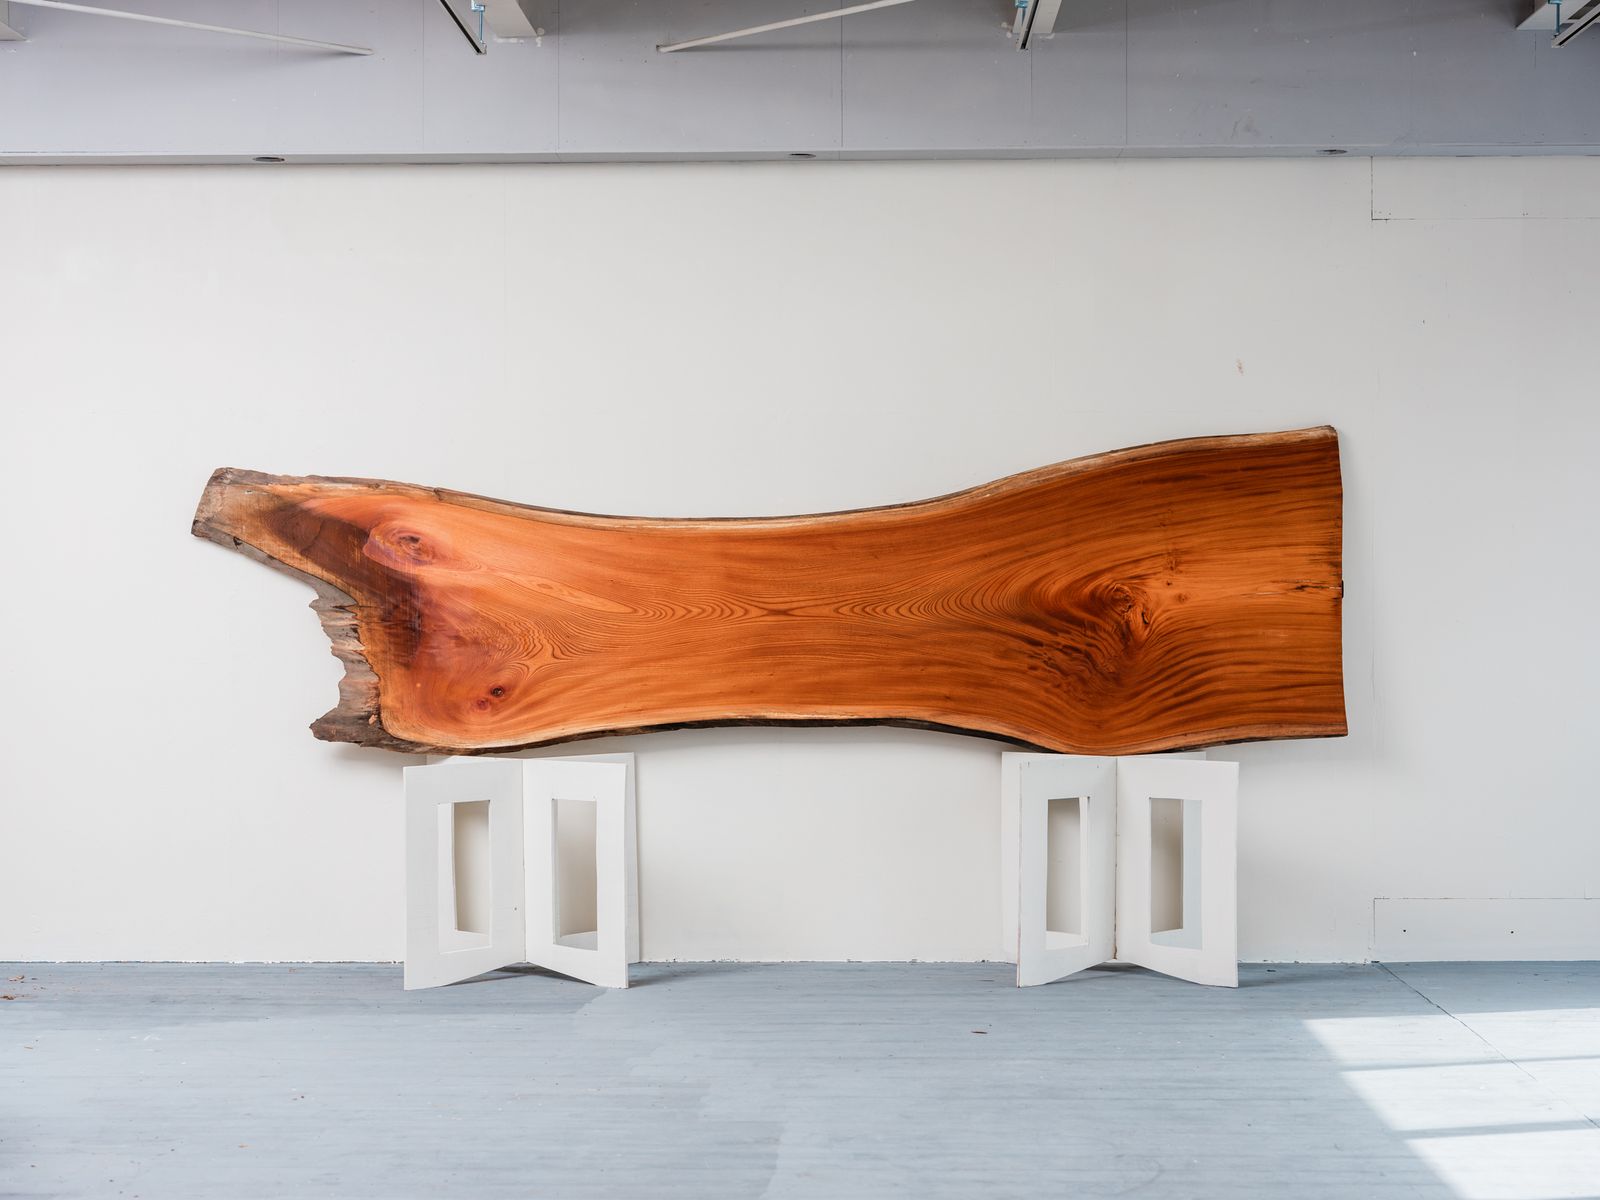
金額による特例
取得価額によって、通常の減価償却とは別の取扱いが認められる場合があります。
- 少額の減価償却資産:一定額未満のものについて、取得時に費用処理できる制度
- 一括償却資産:一定額未満のものを、3年で均等償却できる制度
- 中小企業者等の少額減価償却資産の特例:一定の要件を満たす中小企業者等について、取得価額の上限と年間合計額の上限のもとで、取得時に費用処理できる制度
金額の基準、適用要件、年度ごとの制度の有無は、必ず最新の情報を税理士にご確認ください。制度は改正されます。
賃借物件の造作という論点
テナント物件で造作を行った場合、賃借した建物に対する造作として、独自の耐用年数の考え方が適用されることがあります。
このとき、賃貸借契約の期間や原状回復義務の内容が判断に関わることがあります。
- 契約期間が定められ、更新できないことが明らかか
- 造作を残すのか、撤去するのか
契約書の内容を税理士に見てもらってください。
「独立家具」にしておく実務的なメリット
税務判断は専門家に委ねるとして、設計の観点から次のことは言えます。
独立した家具として設置した一枚板は、
- 移設できる。店舗を移転しても持っていける
- 原状回復の対象になりにくい
- 内装制限の議論で対象外と解されやすい
- 売却・譲渡がしやすい
一枚板は、削り直しながら数十年使える素材です。店舗の寿命より、材の寿命のほうが長いことがあります。
「この店を閉じたとき、この天板をどうするか」を最初に考えておくことは、投資判断として意味があります。
資産としての一枚板
もうひとつの視点を挙げておきます。
一般的な内装材は、時間とともに価値が下がります。しかし一枚板は、
- 経年で色が深まり、風合いが増す
- 削り直して再生できる
- 素材としての希少性は、むしろ高まる方向にある(大径木の減少)
会計上の簿価と、実際の価値が乖離していく可能性がある資産です。
もちろん、これは市場の話であって保証ではありません。ただ、「消費する内装」ではなく「保有する資産」として捉えられるという点は、投資判断において考慮に値します。
見積書・請求書の記載について
税務処理をスムーズにするために、発注時にご相談ください。
- 天板本体、加工費、配送費を分けて記載する
- 数量、寸法、樹種を明記する
- 納品日を明確にする
必要な書類の様式や記載事項について、ご要望があればお知らせください。対応の可否を含めてご返答します。
まとめ
- 資産区分は器具備品か、建物・建物附属設備かが論点
- 実質的な分かれ目は「取り外せるか」
- 独立家具として設計することは、法規・税務・移設可能性の面で利点がある
- 金額による特例制度がある。要件は年度により変わる
- 賃借物件では契約期間と原状回復義務が判断に関わる
- 一枚板は経年で価値が下がりにくい資産という側面がある
繰り返しますが、具体的な税務判断は必ず税理士等の専門家にご確認ください。弊社は、材の仕様と見積書類の面でお力になれます。
あわせて読みたい:一枚板を法人で購入する|納品・請求まわりの実務
SHARE THIS ARTICLE


